

 Tiếng Việt
 English
 简体中文

Cloud Banking là mô hình ứng dụng điện toán đám mây vào hệ thống ngân hàng, giúp lưu trữ dữ liệu, xử lý giao dịch và vận hành dịch vụ số linh hoạt hơn so với hạ tầng truyền thống. Trong xu hướng chuyển đổi số, Cloud Banking giúp ngân hàng tối ưu chi phí, tăng bảo mật và dễ dàng tích hợp công nghệ mới. Bài viết dưới đây sẽ giúp bạn hiểu rõ Cloud Banking là gì, lợi ích mang lại và xu hướng nổi bật trong thời gian tới.
- Cloud Banking là mô hình vận hành hệ thống tài chính trên nền tảng điện toán đám mây, đóng vai trò là “xương sống” hạ tầng chịu tải cho các dịch vụ số thay vì phụ thuộc vào máy chủ vật lý nội bộ.
- Đa dạng mô hình ứng dụng: Các tổ chức tài chính có thể triển khai linh hoạt theo các mô hình dịch vụ (IaaS, PaaS, SaaS, BPaaS) và mô hình đám mây (Public, Private, Hybrid, Multi-Cloud) tùy theo yêu cầu kiểm soát dữ liệu và hiệu năng.
- Lợi ích: Chuyển dịch cơ cấu chi phí từ đầu tư vốn ban đầu (CAPEX) sang chi phí vận hành linh hoạt (OPEX), tự động co giãn theo tải giao dịch thực tế và rút ngắn tối đa thời gian đưa sản phẩm mới ra thị trường.
- Thách thức: Để chuyển đổi an toàn lên đám mây, ngân hàng cần giải quyết bài toán tuân thủ quy định an toàn thông tin, tích hợp hệ thống legacy cũ và phòng chống rủi ro cấu hình sai.
1. Cloud Banking là gì?
Cloud Banking là mô hình triển khai và vận hành hệ thống ngân hàng trên hạ tầng điện toán đám mây, thay vì phụ thuộc hoàn toàn vào máy chủ vật lý hoặc trung tâm dữ liệu nội bộ. Thông qua tài nguyên cloud như máy chủ, lưu trữ, cơ sở dữ liệu và mạng, ngân hàng có thể xử lý giao dịch, quản lý dữ liệu khách hàng và cung cấp dịch vụ ngân hàng số theo nhu cầu sử dụng thực tế.
Trong ngành tài chính – ngân hàng, Cloud Banking đóng vai trò là nền tảng hạ tầng công nghệ giúp tổ chức hiện đại hóa hệ thống, giảm gánh nặng quản trị CNTT và phản ứng nhanh hơn với nhu cầu thị trường. Đây cũng là cơ sở để phát triển các ứng dụng như eKYC, Open Banking, phân tích dữ liệu, AI và phòng chống gian lận trong quá trình chuyển đổi số.
Nhiều người thường nhầm lẫn giữa Cloud Banking, Digital Banking và Online Banking, dù chúng đại diện cho các tầng công nghệ và nghiệp vụ hoàn toàn khác nhau:
| Khái niệm | Bản chất | Vai trò chính |
| Online / Mobile Banking | Kênh giao tiếp số | Cho phép khách hàng thực hiện các giao dịch cơ bản qua app hoặc website thay vì tới quầy. |
| Digital Banking | Toàn bộ quy trình số hóa nghiệp vụ | Số hóa toàn diện mọi sản phẩm, quy trình vận hành và tương tác từ trước ra sau (Front-to-Back). |
| Cloud Banking | Nền tảng hạ tầng công nghệ | Cung cấp tài nguyên tính toán, lưu trữ và mạng để vận hành Digital Banking và Mobile Banking. |
Tóm lại, Online Banking là giao diện tiếp xúc, Digital Banking là mô hình kinh doanh số, còn Cloud Banking chính là “xương sống” hạ tầng chịu tải toàn bộ hệ sinh thái đó.
👉 Xem thêm: Cloud là gì? Lợi ích và tư duy quản trị hiện đại
2. Cách thức hoạt động của Cloud Banking
Cloud Banking hoạt động bằng cách triển khai hệ thống, dữ liệu và ứng dụng ngân hàng trên hạ tầng điện toán đám mây. Thay vì đầu tư cố định vào máy chủ vật lý, ngân hàng sử dụng tài nguyên cloud như năng lực xử lý, lưu trữ, cơ sở dữ liệu, mạng và bảo mật theo nhu cầu thực tế.
Mô hình này thường áp dụng cơ chế trả phí theo mức sử dụng (pay-as-you-go), giúp ngân hàng mở rộng hoặc thu hẹp tài nguyên theo lưu lượng giao dịch, số lượng người dùng và kế hoạch triển khai dịch vụ mới. Cách thức vận hành linh hoạt này giúp các tổ chức tài chính tối ưu dòng tiền, loại bỏ hoàn toàn tình trạng lãng phí công suất phần cứng vào các khung giờ thấp điểm.
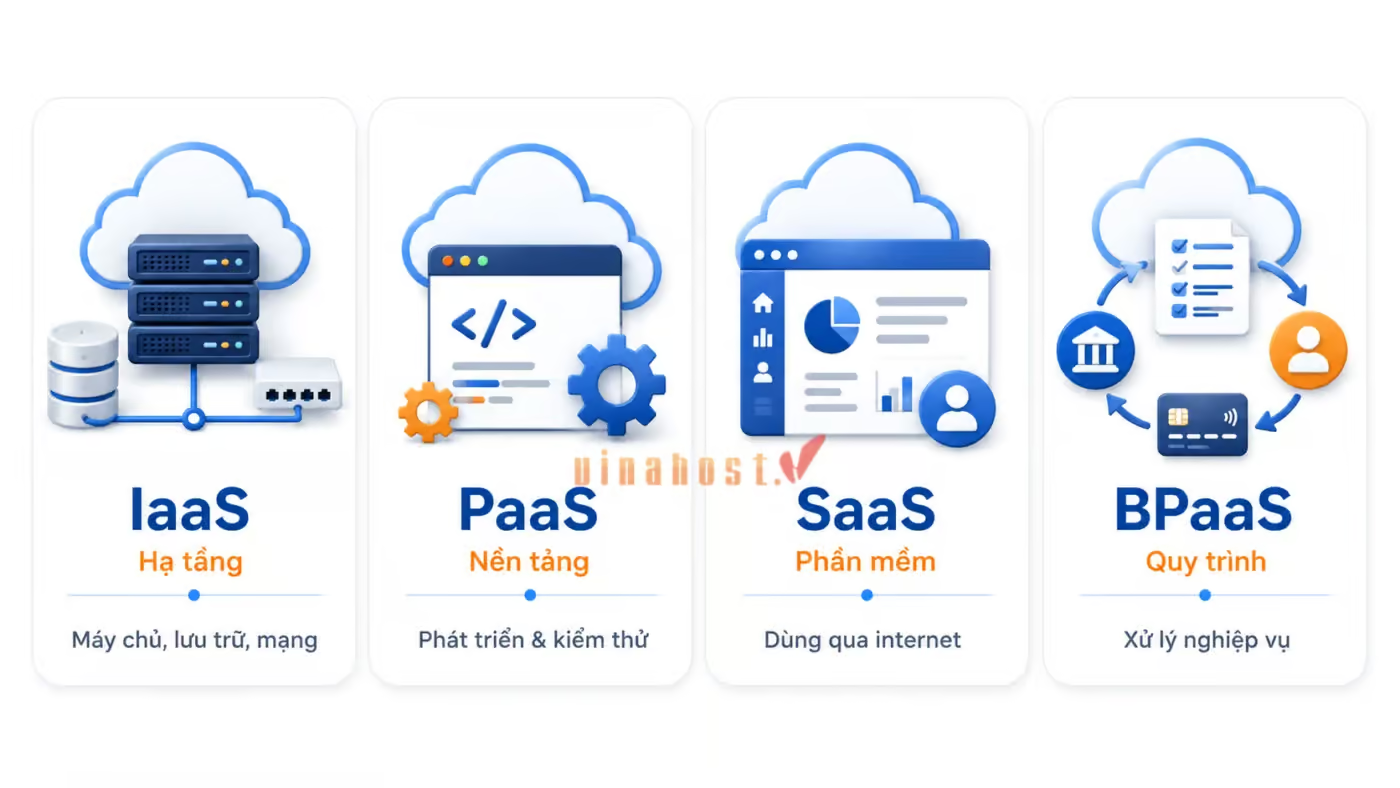
Ngân hàng có thể sử dụng các mô hình dịch vụ đám mây sau
- IaaS (Infrastructure as a Service): Cung cấp tài nguyên hạ tầng như máy chủ, lưu trữ, mạng và hệ điều hành. Ngân hàng vẫn tự quản lý ứng dụng, dữ liệu và cấu hình bảo mật trên hạ tầng đó.
- PaaS (Platform as a Service): Cung cấp môi trường nền tảng để phát triển, kiểm thử và triển khai ứng dụng ngân hàng. Mô hình này giúp đội ngũ kỹ thuật giảm thời gian cấu hình hạ tầng và tập trung nhiều hơn vào phát triển phần mềm.
- SaaS (Software as a Service): Cung cấp phần mềm ngân hàng hoặc công cụ hỗ trợ vận hành dưới dạng dịch vụ. Người dùng có thể truy cập qua internet mà không cần tự cài đặt, bảo trì hoặc nâng cấp hệ thống.
- BPaaS (Business Process as a Service): Cung cấp một số quy trình nghiệp vụ ngân hàng dưới dạng dịch vụ cloud, chẳng hạn như xử lý thanh toán, xác minh khách hàng, quản lý hồ sơ hoặc hỗ trợ tuân thủ.
3. Các mô hình triển khai hạ tầng của Cloud Banking
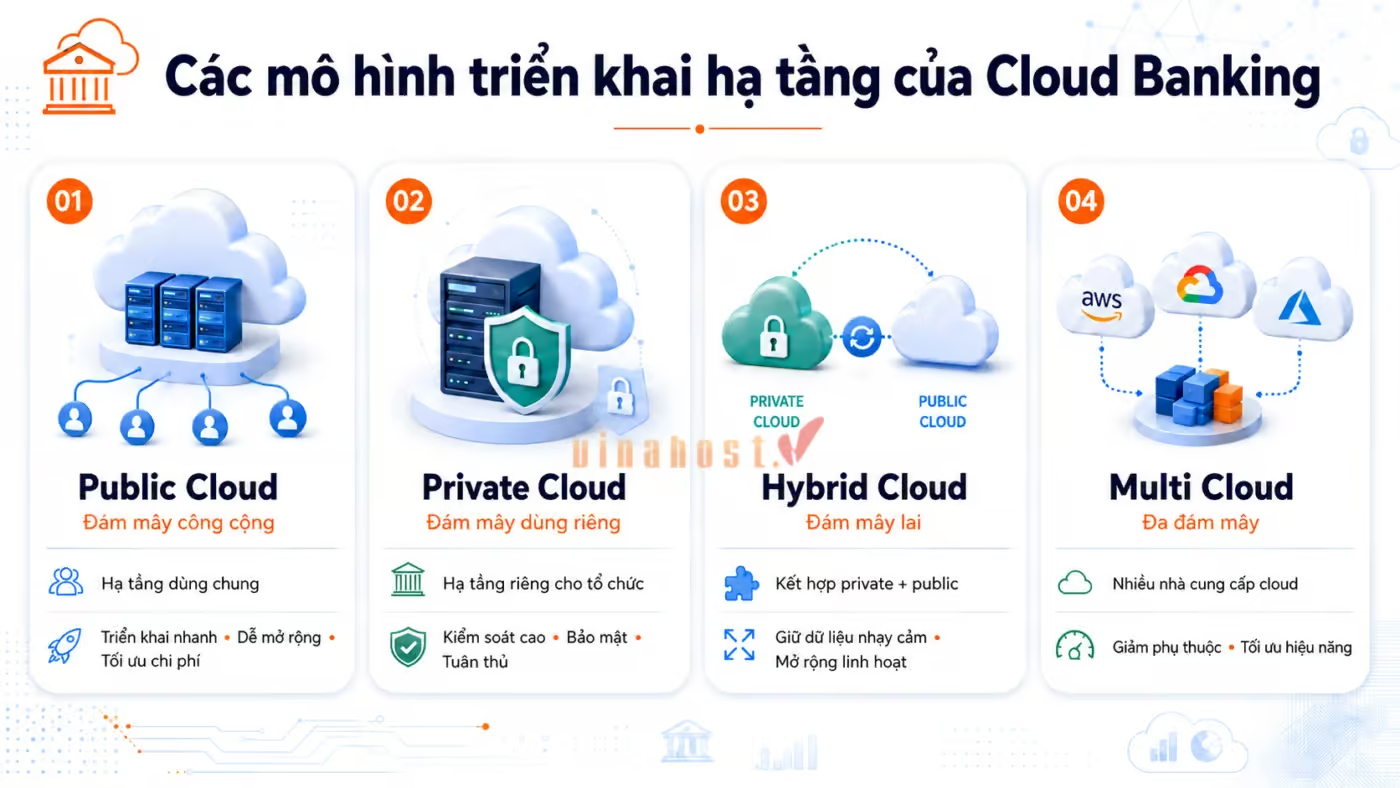
Tùy theo yêu cầu về bảo mật, tuân thủ, hiệu năng và mức độ kiểm soát hệ thống, ngân hàng có thể triển khai Cloud Banking theo các mô hình hạ tầng sau:
- Public Cloud (Đám mây công cộng): Ngân hàng sử dụng tài nguyên cloud từ nhà cung cấp bên thứ ba trên hạ tầng dùng chung. Mô hình này phù hợp với các ứng dụng cần triển khai nhanh, dễ mở rộng và tối ưu chi phí.
- Private Cloud (Đám mây dùng riêng): Hạ tầng cloud được thiết kế riêng cho một ngân hàng hoặc tổ chức tài chính. Mô hình này phù hợp với hệ thống yêu cầu kiểm soát cao về dữ liệu, bảo mật và tuân thủ.
- Hybrid Cloud (Đám mây lai): Kết hợp giữa Private Cloud và Public Cloud để phân bổ hệ thống theo mức độ nhạy cảm và nhu cầu mở rộng. Ngân hàng có thể đặt dữ liệu hoặc nghiệp vụ quan trọng trên Private Cloud, đồng thời dùng Public Cloud cho các workload cần triển khai nhanh và mở rộng linh hoạt.
- Multi Cloud (Đa đám mây): Ngân hàng sử dụng dịch vụ từ nhiều nhà cung cấp cloud khác nhau. Mô hình này giúp phân bổ workload linh hoạt, giảm phụ thuộc vào một nhà cung cấp và tối ưu hiệu năng theo từng nhu cầu sử dụng.
ℹ️ Bạn có biết: Hơn 80% ngân hàng thương mại trên thế giới chọn mô hình Hybrid Cloud làm lộ trình chuyển đổi dài hạn. Mô hình này giải quyết hài hòa bài toán kép: bảo vệ an toàn tuyệt đối các dữ liệu tài chính tối mật trên Private Cloud nội bộ, đồng thời tận dụng sức mạnh co giãn không giới hạn của Public Cloud cho các ứng dụng giao tiếp khách hàng.
4. So sánh Cloud Banking và Hệ thống ngân hàng truyền thống
Điểm khác biệt cốt lõi giữa Cloud Banking và hệ thống ngân hàng truyền thống nằm ở hạ tầng vận hành. Cloud Banking sử dụng tài nguyên điện toán đám mây theo nhu cầu, trong khi mô hình truyền thống phụ thuộc nhiều vào máy chủ vật lý và trung tâm dữ liệu nội bộ.
Dưới đây là bảng so sánh giữa Cloud Banking và hệ thống ngân hàng truyền thống:
| Tiêu chí | Cloud Banking | Hệ thống ngân hàng truyền thống |
| Hạ tầng vận hành | Triển khai trên hạ tầng điện toán đám mây như public cloud, private cloud hoặc hybrid cloud. | Vận hành chủ yếu trên máy chủ vật lý và trung tâm dữ liệu nội bộ. |
| Chi phí đầu tư | Chi phí linh hoạt hơn, thường dựa trên mức sử dụng tài nguyên thực tế. | Cần đầu tư ban đầu lớn cho máy chủ, thiết bị mạng, lưu trữ, phần mềm và không gian vận hành. |
| Khả năng mở rộng | Có thể mở rộng hoặc thu hẹp tài nguyên theo lưu lượng giao dịch và nhu cầu dịch vụ. | Mở rộng chậm hơn vì phụ thuộc vào việc mua sắm, lắp đặt và cấu hình phần cứng. |
| Tốc độ triển khai | Hỗ trợ triển khai nhanh ứng dụng, môi trường kiểm thử và dịch vụ ngân hàng số. | Thời gian triển khai thường dài hơn do cần chuẩn bị hạ tầng, cấu hình hệ thống và kiểm thử nội bộ. |
| Quản trị vận hành | Một phần hạ tầng được nhà cung cấp cloud quản lý, giúp giảm tải cho đội ngũ CNTT nội bộ. | Ngân hàng phải tự quản lý phần lớn hạ tầng, bảo trì phần cứng và đảm bảo năng lực vận hành liên tục. |
| Tích hợp công nghệ mới | Dễ tích hợp hơn với AI, phân tích dữ liệu, eKYC, Open Banking và các dịch vụ số. | Việc tích hợp thường phức tạp hơn do phụ thuộc vào kiến trúc cũ và hệ thống legacy. |
| Khả năng dự phòng | Có thể thiết kế sao lưu, khôi phục và phân tán hệ thống trên nhiều vùng hạ tầng. | Phụ thuộc vào năng lực trung tâm dữ liệu, hệ thống dự phòng và kế hoạch khôi phục nội bộ. |
| Mức độ kiểm soát | Linh hoạt theo mô hình triển khai, nhưng cần quản trị chặt về dữ liệu, quyền truy cập và nhà cung cấp cloud. | Ngân hàng kiểm soát trực tiếp hạ tầng vật lý, nhưng phải tự chịu trách nhiệm về bảo trì, nâng cấp và an toàn hệ thống. |
| Cơ cấu chi phí | Chuyển dịch sang OPEX (chi phí hoạt động linh hoạt hàng tháng), loại bỏ áp lực trích khấu hao tài sản cố định. | Nặng về CAPEX (chi phí vốn đầu tư ban đầu), cần rót hàng triệu USD mua sắm phần cứng trước nhiều năm. |
| Khôi phục sau sự cố | RTO/RPO được tối ưu ở mức phút hoặc giây nhờ cơ chế nhân bản (replication) tự động đa vùng sẵn sàng (Multi-AZ/Multi-Region) và kiểm thử DR tự động. | RTO/RPO phụ thuộc vào quy trình chuyển đổi trung tâm dữ liệu dự phòng (DR Site); việc kích hoạt và kiểm thử thủ công thường mất nhiều thời gian hơn (từ vài giờ). |
Nhìn chung, Cloud Banking phù hợp với ngân hàng cần hạ tầng linh hoạt, dễ mở rộng và hỗ trợ nhanh cho các dịch vụ số. Tuy nhiên, mô hình này vẫn cần được triển khai theo chiến lược rõ ràng để đảm bảo bảo mật dữ liệu, tuân thủ quy định và kiểm soát vận hành lâu dài.
5. Lợi ích đột phá của Cloud Banking
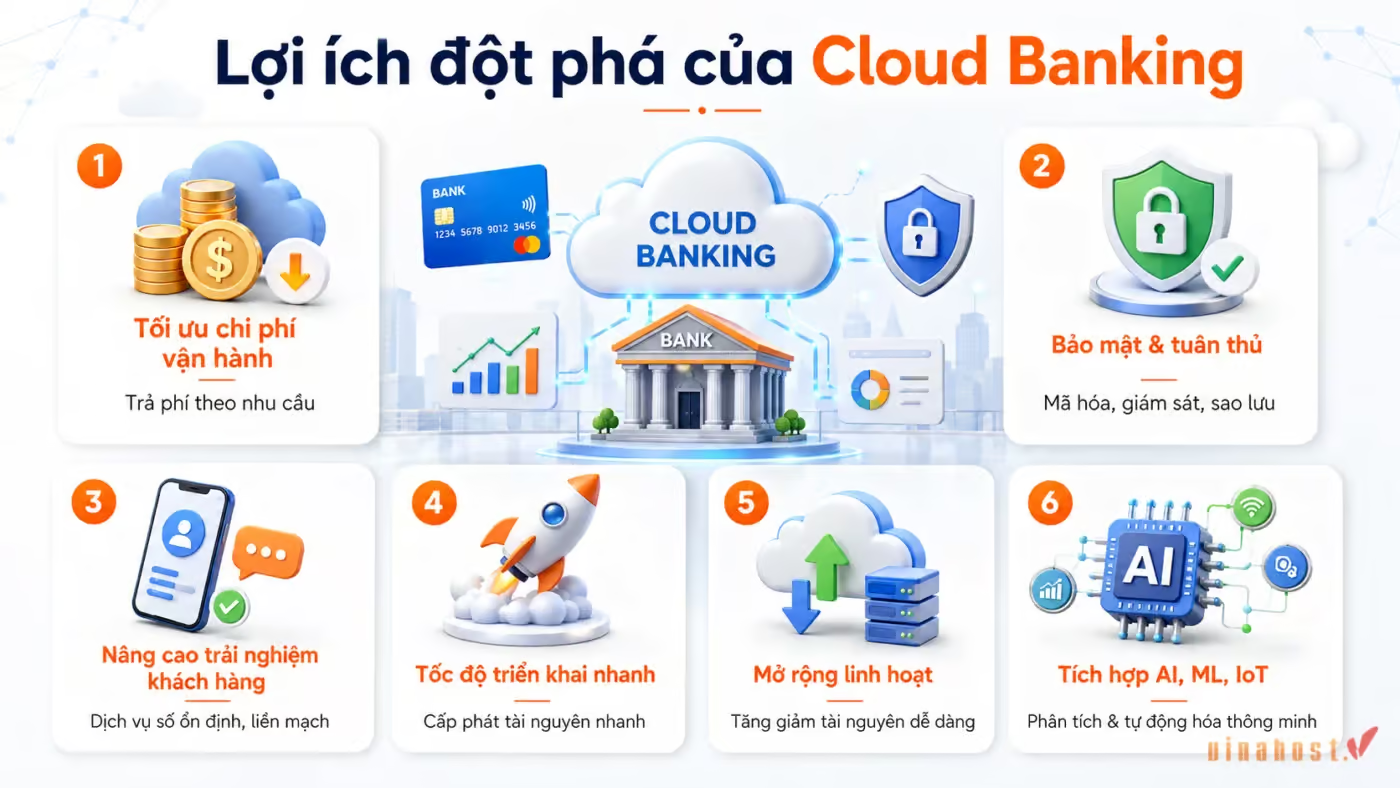
Cloud Banking giúp ngân hàng tối ưu hạ tầng, kiểm soát chi phí và triển khai dịch vụ số linh hoạt hơn. Không chỉ dừng lại ở bài toán tiết kiệm ngân sách, mô hình này còn đóng vai trò là bệ phóng công nghệ quan trọng giúp nâng cao năng lực cạnh tranh trong thị trường tài chính số.
5.1. Tối ưu chi phí vận hành
Cloud Banking giúp ngân hàng giảm đáng kể chi phí đầu tư và vận hành hạ tầng CNTT. Thay vì phải xây dựng và duy trì hệ thống máy chủ, trung tâm dữ liệu riêng, ngân hàng có thể sử dụng tài nguyên cloud theo nhu cầu thực tế và mở rộng linh hoạt khi lưu lượng giao dịch tăng.
Mô hình ngân hàng điện toán đám mây cũng giúp tối ưu tài nguyên vận hành nhờ khả năng phân bổ tài nguyên theo tải giao dịch và mức sử dụng thực tế. Khi lưu lượng truy cập giảm, hệ thống sẽ tự động giải phóng tài nguyên nhàn rỗi, từ đó kiểm soát chặt chẽ ngân sách vận hành định kỳ cho tổ chức.
Accenture Công ty tư vấn công nghệ toàn cầu, chuyên cung cấp các giải pháp về cloud, kỹ thuật số, vận hành và bảo mậtTrích dẫn từ Chuyên giaTheo báo cáo 2025 Banking and Capital Markets Cloud, Data & AI Rotation Index của Accenture, các tổ chức tài chính hàng đầu áp dụng chuyển đổi Cloud và AI ghi nhận mức tăng tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) thêm 125 điểm cơ bản (bps), đồng thời giảm tỷ lệ chi phí trên thu nhập tới 452 bps.
Dù giúp tối ưu chi phí hạ tầng, Cloud Banking có thể biến thành gánh nặng ngân sách nếu ngân hàng không kiểm soát được các “chi phí ẩn”. Các khoản phát sinh ngoài kế hoạch thường đến từ chi phí truyền dữ liệu ra ngoài (Data Egress Fees), chi phí lưu trữ log giám sát quá hạn và việc cấp phát tài nguyên dư thừa.
Để giải quyết bài toán này, các tổ chức tài chính hiện đại áp dụng mô hình FinOps. Đây là cơ chế cộng tác liên tục giữa đội ngũ kỹ thuật, tài chính và nghiệp vụ nhằm giám sát định lượng tài nguyên theo thời gian thực, loại bỏ tài nguyên rác và dự báo chi phí chuẩn xác.
5.2. Tăng cường bảo mật và tuân thủ quy định
Cloud Banking giúp ngân hàng bảo vệ dữ liệu, giao dịch và hệ thống bằng nhiều lớp bảo mật đa tầng trên hạ tầng cloud. Nhờ việc tuân thủ các chuẩn an ninh khắt khe toàn cầu, hệ thống đám mây giảm thiểu tối đa các lỗ hổng kỹ thuật so với máy chủ nội bộ truyền thống.
Một số lớp bảo mật thường được áp dụng gồm:
- Mã hóa dữ liệu: Dữ liệu được bảo vệ trong quá trình lưu trữ và truyền tải.
- Phân quyền truy cập: Quyền truy cập được kiểm soát theo người dùng, vai trò và phạm vi quản trị.
- Giám sát hệ thống: Hoạt động bất thường được theo dõi để phát hiện sớm rủi ro bảo mật.
- Sao lưu và khôi phục: Dữ liệu có thể được phục hồi khi xảy ra lỗi hoặc sự cố hệ thống.
- Ghi log hoạt động: Các thao tác truy cập được lưu vết để phục vụ kiểm tra và xử lý sự cố.
Bên cạnh các lớp phòng thủ kỹ thuật, hạ tầng đám mây cho ngân hàng bắt buộc phải đáp ứng các tiêu chuẩn an ninh thông tin khắt khe nhất toàn cầu. Các chứng chỉ trọng yếu gồm có PCI-DSS cấp độ cao nhất (chuẩn an toàn dữ liệu thẻ thanh toán), bộ tiêu chuẩn ISO/IEC 27001, 27017 (bảo mật cloud), 27018 (bảo vệ thông tin định danh cá nhân trên cloud) và báo cáo kiểm toán độc lập SOC 2 Type II.
Về tuân thủ, Cloud Banking giúp ngân hàng đáp ứng tốt hơn các yêu cầu liên quan đến an toàn thông tin, bảo vệ dữ liệu cá nhân, kiểm soát truy cập và lưu vết hệ thống. Tuy nhiên, mức độ an toàn thực tế vẫn phụ thuộc vào cách ngân hàng thiết kế kiến trúc, cấu hình bảo mật và quản lý vận hành trong quá trình sử dụng.
An toàn thông tin trên đám mây không phó mặc hoàn toàn cho nhà cung cấp, mà vận hành theo nguyên tắc trách nhiệm chia đôi rõ ràng:
- Trách nhiệm CỦA Đám mây (Thuộc về nhà cung cấp – CSP): Chịu trách nhiệm bảo vệ hạ tầng vật lý, mạng viễn thông ngầm, máy chủ vật lý và các lớp phần mềm ảo hóa (hypervisor).
- Trách nhiệm TRÊN Đám mây (Thuộc về ngân hàng): Ngân hàng tự chịu trách nhiệm cấu hình kiểm soát truy cập (IAM), mã hóa dữ liệu đầu-cuối (end-to-end), an toàn ứng dụng và quản lý khóa giải mã.
5.3. Nâng cao trải nghiệm khách hàng
Cloud Banking giúp ngân hàng cung cấp dịch vụ số ổn định hơn trên nhiều kênh như mobile banking, internet banking và ví điện tử. Nhờ hạ tầng có khả năng mở rộng linh hoạt, hệ thống có thể xử lý giao dịch tốt hơn khi lượng truy cập tăng cao.
Cloud Banking cải thiện trải nghiệm khách hàng thông qua:
- Giao dịch ổn định hơn: Hạn chế gián đoạn khi số lượng người dùng hoặc giao dịch tăng cao.
- Truy cập đa kênh: Hỗ trợ khách hàng sử dụng dịch vụ liền mạch trên mobile banking, internet banking và các nền tảng số khác.
- Cá nhân hóa dịch vụ: Dữ liệu tập trung giúp ngân hàng hiểu rõ nhu cầu, hành vi và lịch sử giao dịch của khách hàng.
- Hỗ trợ nhanh hơn: Ngân hàng có thể phản hồi yêu cầu và đề xuất sản phẩm phù hợp hơn.
5.4. Tốc độ triển khai nhanh
Cloud Banking giúp ngân hàng rút ngắn thời gian triển khai hệ thống, ứng dụng và dịch vụ mới nhờ tài nguyên cloud được cấp phát nhanh theo nhu cầu. Tốc độ đưa sản phẩm ra thị trường (Time-to-Market) nhanh hơn sẽ tạo tiền đề để ngân hàng chớp lấy thời cơ và đón đầu thị hiếu của người dùng.
Thay vì đầu tư và triển khai hạ tầng vật lý, đội ngũ kỹ thuật có thể nhanh chóng tạo môi trường phục vụ:
- Phát triển ứng dụng mới
- Kiểm thử hiệu năng và bảo mật
- Triển khai, vận hành dịch vụ
- Mở rộng kênh giao dịch số
5.5. Khả năng mở rộng linh hoạt
Cloud Banking cho phép ngân hàng tăng hoặc giảm tài nguyên hạ tầng theo nhu cầu thực tế, thay vì phải đầu tư thêm máy chủ vật lý khi lưu lượng tăng. Cơ chế tự động co giãn (auto-scaling) này giúp hệ thống vận hành mượt mà ngay cả trong các đợt cao điểm giao dịch dịp lễ, Tết hay các sự kiện tài chính quy mô lớn.
Khả năng mở rộng này đặc biệt hữu ích trong các trường hợp:
- Lưu lượng giao dịch tăng cao: Hệ thống có thể bổ sung năng lực xử lý khi số lượng giao dịch tăng đột biến.
- Số lượng người dùng tăng: Ngân hàng dễ mở rộng tài nguyên để phục vụ nhiều khách hàng hơn trên các kênh số.
- Ra mắt sản phẩm mới: Hạ tầng cloud hỗ trợ mở rộng nhanh khi triển khai dịch vụ hoặc chiến dịch tài chính mới.
- Nhu cầu sử dụng giảm: Tài nguyên có thể được điều chỉnh lại để tránh lãng phí chi phí vận hành.
5.6. Tích hợp công nghệ mới (AI, ML, IoT)
Cloud Banking hỗ trợ ngân hàng triển khai các công nghệ như AI, Machine Learning và IoT nhờ khả năng lưu trữ, xử lý và kết nối dữ liệu linh hoạt trên nền tảng cloud. Đám mây cung cấp sức mạnh điện toán dồi dào, đóng vai trò là “xương sống” cho việc đào tạo các thuật toán phức tạp và phân tích dữ liệu lớn theo thời gian thực.
Một số ứng dụng nổi bật gồm:
- AI: Hỗ trợ chatbot, tự động hóa quy trình và phân tích hành vi khách hàng.
- Machine Learning: Phát hiện giao dịch bất thường, đánh giá rủi ro tín dụng và cải thiện mô hình dự báo.
- IoT: Kết nối dữ liệu từ thiết bị thông minh, phục vụ thanh toán số, giám sát giao dịch và các dịch vụ tài chính mới.
- Phân tích dữ liệu: Tổng hợp dữ liệu tập trung để hỗ trợ ra quyết định nhanh và chính xác hơn.
6. Thách thức và rủi ro khi triển khai Cloud Banking
Dù mang lại nhiều lợi ích, Cloud Banking vẫn cần được triển khai cẩn trọng vì ngân hàng là lĩnh vực có yêu cầu cao về dữ liệu, bảo mật và tính liên tục của hệ thống. Một số thách thức quan trọng cần lưu ý gồm:
- Rào cản pháp lý và tuân thủ quy định bảo mật dữ liệu quốc gia: Ngân hàng phải đảm bảo dữ liệu khách hàng, dữ liệu giao dịch và hệ thống nghiệp vụ được lưu trữ, xử lý theo đúng quy định về an toàn thông tin, bảo vệ dữ liệu cá nhân và yêu cầu quản lý của từng quốc gia.
- Rủi ro di chuyển dữ liệu: Quá trình chuyển dữ liệu từ hệ thống nội bộ lên cloud có thể phát sinh lỗi đồng bộ, mất mát dữ liệu, gián đoạn dịch vụ hoặc sai lệch cấu trúc dữ liệu nếu không có kế hoạch migration, kiểm thử và phương án dự phòng rõ ràng.
- Rủi ro bị khóa chặt vào một nhà cung cấp duy nhất (Vendor Lock-in): Khi phụ thuộc quá nhiều vào công nghệ, API hoặc dịch vụ riêng của một nhà cung cấp cloud, ngân hàng có thể gặp khó khăn nếu muốn chuyển đổi nền tảng, tối ưu chi phí hoặc xây dựng chiến lược multi cloud.
- Khó tích hợp hệ thống cũ: Nhiều ngân hàng vẫn vận hành các hệ thống legacy như core banking, kho dữ liệu hoặc phần mềm nghiệp vụ cũ. Việc kết nối các hệ thống này với cloud có thể phức tạp do khác biệt về kiến trúc, chuẩn giao tiếp, bảo mật và khả năng mở rộng.
- Rủi ro gián đoạn diện rộng (Cloud Outage) và đứt gãy kết nối quốc tế: Mọi sự cố mất điện diện rộng tại trung tâm dữ liệu của nhà cung cấp hoặc sự cố đứt cáp quang biển quốc tế đều có thể làm nghẽn dịch vụ giao dịch. Do đó, ngân hàng cần thiết lập kiến trúc dự phòng đa vùng (Multi-Region) hoặc định tuyến dữ liệu qua các nhà cung cấp hạ tầng cloud nội địa để đảm bảo tính sẵn sàng.
- Rủi ro tấn công cấu hình sai: Khác với môi trường khép kín nội bộ, một sai sót nhỏ trong phân quyền tài khoản quản trị (IAM) hoặc để lộ khóa bảo mật (API Key) trên cloud có thể dẫn đến việc toàn bộ cơ sở dữ liệu khách hàng bị rò rỉ ra ngoài Internet chỉ sau vài phút.
7. Ứng dụng thực tiễn của Cloud Banking năm 2026
Cloud Banking có thể được ứng dụng trong nhiều hoạt động ngân hàng, từ hiện đại hóa hệ thống lõi đến phân tích dữ liệu, phát hiện rủi ro và mở rộng dịch vụ số.
7.1. Chuyển đổi Core Banking (Ngân hàng lõi)
Core Banking (Ngân hàng lõi) là hệ thống lõi xử lý các nghiệp vụ quan trọng của ngân hàng như quản lý tài khoản, tiền gửi, cho vay, thanh toán, lãi suất và giao dịch khách hàng. Khi chuyển đổi Core Banking lên cloud, ngân hàng có thể đạt được nhiều lợi ích quan trọng:
- Hiện đại hóa hạ tầng vận hành
- Giảm phụ thuộc vào hệ thống legacy cũ
- Mở rộng tài nguyên linh hoạt theo nhu cầu
- Tăng tốc độ triển khai sản phẩm mới
- Nâng cao khả năng xử lý giao dịch
Ngoài việc cải thiện hiệu suất vận hành, Cloud Banking còn giúp hệ thống Core Banking kết nối linh hoạt hơn với các nền tảng ngân hàng số như:
- Mobile Banking
- Internet Banking
- eKYC
- API Banking
- Các dịch vụ tài chính số mới
Nhờ đó, ngân hàng có thể cải thiện trải nghiệm khách hàng, tăng khả năng tích hợp dịch vụ và đáp ứng tốt hơn chiến lược phát triển ngân hàng số. Đây chính là bước đệm then chốt giúp các tổ chức tài chính chủ động thích ứng với làn sóng mở rộng hệ sinh thái Open Banking trong tương lai.
7.2. Phân tích rủi ro và phát hiện gian lận
Cloud Banking giúp ngân hàng theo dõi và phân tích giao dịch theo thời gian thực để phát hiện sớm các dấu hiệu bất thường. Khi kết hợp với AI và Machine Learning, hệ thống có thể tự động nhận biết các hành vi có nguy cơ gian lận và hỗ trợ xử lý nhanh hơn.
Một số ứng dụng phổ biến gồm:
- Phát hiện giao dịch bất thường: Hệ thống nhận diện các giao dịch khác với thói quen thông thường của khách hàng, ví dụ như chuyển tiền số lượng lớn, đăng nhập từ địa điểm lạ hoặc giao dịch liên tục trong thời gian ngắn.
- Đánh giá rủi ro tín dụng: Phân tích lịch sử thanh toán và dữ liệu tài chính để hỗ trợ đánh giá khả năng trả nợ của khách hàng.
- Cảnh báo gian lận theo thời gian thực: Tự động gửi cảnh báo khi phát hiện giao dịch hoặc hoạt động đáng ngờ trên tài khoản.
- Giám sát tuân thủ: Theo dõi và lưu lại hoạt động giao dịch để hỗ trợ kiểm tra, phát hiện các trường hợp có nguy cơ vi phạm quy định.
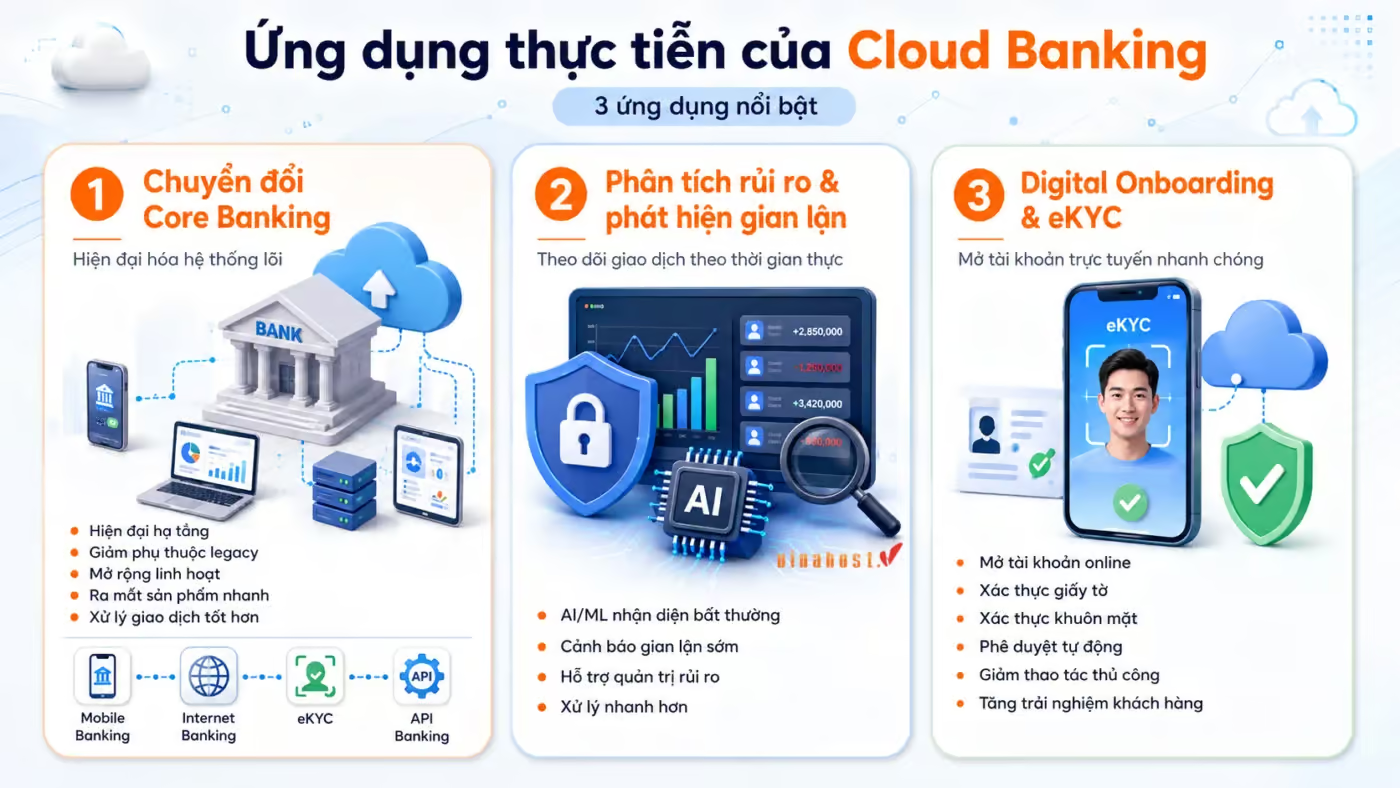
7.3. Digital Onboarding (Mở tài khoản và định danh điện tử eKYC nhanh chóng)
Cloud Banking giúp ngân hàng triển khai Digital Onboarding nhanh và linh hoạt hơn, cho phép khách hàng mở tài khoản, xác minh danh tính và đăng ký dịch vụ trực tuyến mà không cần đến quầy giao dịch. Quy trình số hóa liền mạch này hoạt động 24/7, loại bỏ hoàn toàn các rào cản về mặt địa lý đối với khách hàng mới.
Nhờ hạ tầng cloud kết hợp với eKYC và AI, các bước như nhận diện giấy tờ, xác thực khuôn mặt, đối chiếu dữ liệu và phê duyệt tài khoản có thể được xử lý tự động trên môi trường số. Toàn bộ chu trình chỉ diễn ra trong vài giây với độ chính xác cao, giúp giảm thiểu đáng kể các rủi ro làm giả hồ sơ danh tính.
Ứng dụng này giúp ngân hàng rút ngắn thời gian xử lý, giảm thao tác thủ công, hạn chế gian lận và cải thiện trải nghiệm khách hàng trên mobile banking và internet banking. Việc tối giản thủ tục hành chính giúp gia tăng tỷ lệ chuyển đổi và giữ chân khách hàng ngay từ lần đầu tiếp cận dịch vụ.
8. Quy trình chuyển đổi lên Cloud Banking an toàn năm 2026
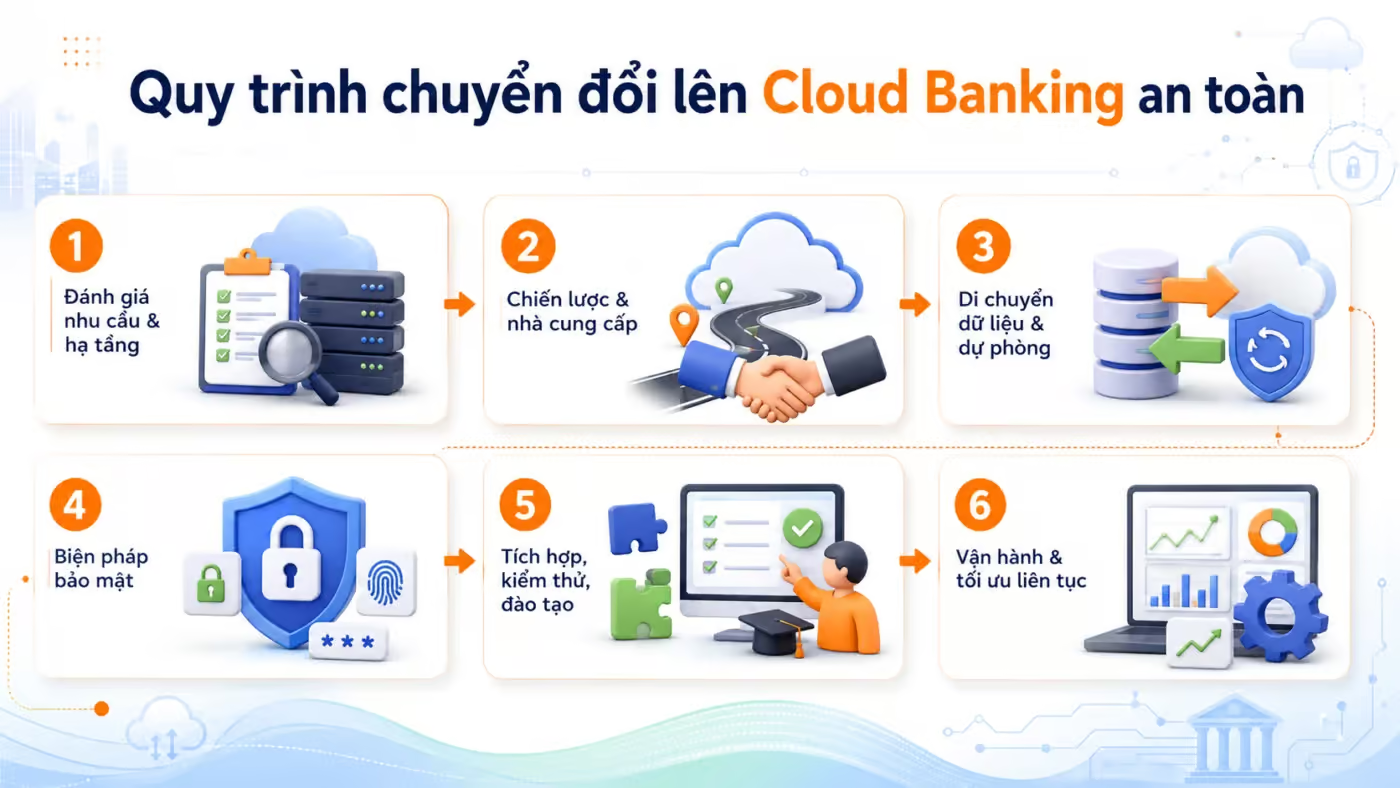
Để chuyển đổi lên Cloud Banking an toàn, ngân hàng nên triển khai theo quy trình cụ thể sau đây:
- Bước 1: Đánh giá nhu cầu và hạ tầng hiện tại: Xác định hệ thống cần chuyển lên cloud, mức độ quan trọng của dữ liệu, năng lực hạ tầng hiện có và các rủi ro có thể phát sinh khi chuyển đổi.
- Bước 2: Xây dựng chiến lược và chọn nhà cung cấp: Lựa chọn mô hình cloud phù hợp như Cloud Server, Private Cloud, Hybrid Cloud hoặc Multi Cloud dựa trên yêu cầu về hiệu năng, bảo mật, khả năng mở rộng và ngân sách triển khai.
VinaHost cung cấp dịch vụ thuê máy chủ Cloud Server và Private Cloud với hạ tầng SSD/NVMe tốc độ cao, uptime 99.9% và đội ngũ kỹ thuật hỗ trợ 24/7, phù hợp cho doanh nghiệp cần xây dựng hạ tầng cloud ổn định, linh hoạt và dễ mở rộng.
- Bước 3: Lên kế hoạch di chuyển dữ liệu và phương án dự phòng: Xác định dữ liệu cần migration, thứ tự di chuyển, thời gian thực hiện, phương án sao lưu và kế hoạch khôi phục nếu xảy ra lỗi.
- Bước 4: Triển khai các biện pháp bảo mật: Thiết lập mã hóa dữ liệu, phân quyền truy cập, giám sát hệ thống, tường lửa, sao lưu định kỳ và cơ chế ghi log để kiểm soát rủi ro.
- Bước 5: Tích hợp hệ thống cũ, kiểm thử và đào tạo nhân sự: Kết nối cloud với các hệ thống legacy như core banking, kho dữ liệu hoặc ứng dụng nghiệp vụ; đồng thời kiểm thử hiệu năng, bảo mật và hướng dẫn đội ngũ vận hành.
- Bước 6: Vận hành chính thức và tối ưu liên tục: Theo dõi tài nguyên, hiệu năng, chi phí và cảnh báo bảo mật để kịp thời điều chỉnh cấu hình, đảm bảo hệ thống hoạt động ổn định.
9. Điểm qua các Case Study chuyển đổi Cloud Banking thành công tại Việt Nam
Làn sóng ứng dụng điện toán đám mây không còn là lý thuyết mà đã được chứng minh hiệu quả qua các mô hình thực tiễn tại thị trường tài chính Việt Nam:
- Ngân hàng số Cake by VPBank: Vận hành hoàn toàn trên kiến trúc Cloud-Native ngay từ ngày đầu thành lập. Nhờ giải phóng khỏi hạ tầng vật lý cồng kềnh, Cake đã nhanh chóng cán mốc hàng triệu người dùng trong thời gian kỷ lục mà chỉ cần một đội ngũ vận hành CNTT tinh gọn.
- Timo Digital Bank: Hợp tác cùng ngân hàng Bản Việt (BVBank) và tận dụng nền tảng đám mây mở rộng quy mô linh hoạt. Kiến trúc đám mây giúp Timo tích hợp API siêu tốc với các hệ sinh thái đối tác như ví điện tử, thương mại điện tử và dịch vụ giao hàng.
- Techcombank & VietinBank: Đại diện cho khối ngân hàng truyền thống dịch chuyển khối lượng công việc lớn (Workloads) và kho dữ liệu (Data Lake) lên nền tảng đám mây đa dịch vụ. Động thái này giúp rút ngắn chu kỳ phát triển sản phẩm tài chính mới từ nhiều tháng xuống chỉ còn vài tuần.
10. Xu hướng tương lai đáng chú ý của Cloud Banking
Trong thời gian tới, Cloud Banking sẽ tiếp tục là nền tảng quan trọng giúp ngân hàng mở rộng dịch vụ số, khai thác dữ liệu tốt hơn và thích ứng nhanh với các mô hình tài chính mới. Một số xu hướng đáng chú ý gồm:
- Từ Open Banking sang Open Finance và Embedded Finance: Ngân hàng không chỉ chia sẻ dữ liệu qua API trong phạm vi dịch vụ ngân hàng, mà còn mở rộng sang hệ sinh thái tài chính rộng hơn như bảo hiểm, đầu tư, ví điện tử và nền tảng thương mại. Điều này giúp dịch vụ tài chính được tích hợp trực tiếp vào các ứng dụng mà khách hàng đang sử dụng hằng ngày.
- Agentic AI và Generative AI trong tự động hóa quy trình ngân hàng: AI không chỉ hỗ trợ phân tích dữ liệu hay tạo nội dung, mà còn có thể tham gia xử lý các luồng công việc như tư vấn khách hàng, đánh giá hồ sơ, phát hiện rủi ro và hỗ trợ vận hành nội bộ. Cloud Banking cung cấp hạ tầng linh hoạt để triển khai các mô hình AI này ở quy mô lớn.
- Sự phát triển của ngân hàng thuần số: Các Digital-only Bank hoặc Neobank vận hành chủ yếu trên nền tảng số, không phụ thuộc nhiều vào chi nhánh vật lý. Mô hình này cần hạ tầng cloud để triển khai dịch vụ nhanh, mở rộng linh hoạt và tối ưu trải nghiệm người dùng trên mobile banking hoặc internet banking.
- Chuyển dịch sang nền kinh tế mã hóa: Tokenized Economy cho phép tài sản, giao dịch hoặc quyền sở hữu được biểu diễn dưới dạng token số. Trong lĩnh vực ngân hàng, xu hướng này có thể hỗ trợ các dịch vụ mới liên quan đến tài sản số, thanh toán, định danh và giao dịch tài chính trên nền tảng số.
Câu hỏi thường gặp
Cloud Banking có an toàn hơn máy chủ vật lý (On-premise) không?
Có. Trong nhiều trường hợp, Cloud Banking an toàn hơn On-premise nhờ các cơ chế như mã hóa dữ liệu, giám sát liên tục, sao lưu tự động và khôi phục sau sự cố. Tuy nhiên, mức độ an toàn vẫn phụ thuộc vào kiến trúc triển khai, cấu hình bảo mật và cách ngân hàng quản trị hệ thống.
Ngân hàng quy mô nhỏ có nên áp dụng Cloud Banking?
Có. Cloud Banking giúp ngân hàng quy mô nhỏ giảm chi phí đầu tư hạ tầng, mở rộng tài nguyên linh hoạt và triển khai dịch vụ số nhanh hơn. Tuy nhiên, nên ưu tiên chuyển đổi từng bước và xây dựng chiến lược bảo mật phù hợp.
Có thể vừa dùng hệ thống cũ vừa kết hợp Cloud được không?
Có. Ngân hàng có thể kết hợp hệ thống cũ với Cloud thông qua mô hình Hybrid Cloud hoặc kiến trúc tích hợp từng phần. Cách làm này cho phép giữ các hệ thống quan trọng như Core Banking trên hạ tầng hiện có, đồng thời đưa các ứng dụng mới, dữ liệu phân tích, eKYC hoặc dịch vụ ngân hàng số lên cloud để triển khai linh hoạt hơn.
Thời gian chuyển đổi hệ thống ngân hàng lên Cloud mất bao lâu?
Không có thời gian cố định. Việc chuyển đổi phụ thuộc vào quy mô hệ thống, khối lượng dữ liệu, mức độ phức tạp của Core Banking và yêu cầu bảo mật. Với hệ thống nhỏ, thời gian triển khai thường ngắn hơn; còn Core Banking thường được chuyển đổi theo từng giai đoạn để giảm rủi ro và tránh gián đoạn dịch vụ.
Triển khai Cloud Banking có phát sinh chi phí ẩn không?
Có thể có, nếu ngân hàng không tính trước các chi phí như lưu trữ, băng thông, sao lưu, bảo mật, giám sát hệ thống hoặc migration. Vì vậy, nên kiểm tra kỹ bảng giá và phạm vi dịch vụ trước khi triển khai. Với VinaHost, mọi chi phí đều được công khai minh bạch trên bảng giá Cloud Server, giúp doanh nghiệp chủ động dự toán ngân sách.
Kết luận
Cloud Banking đang trở thành xu hướng quan trọng trong chuyển đổi số ngân hàng, giúp tối ưu chi phí, tăng khả năng mở rộng và triển khai dịch vụ số nhanh hơn. Đồng thời, nền tảng cloud cũng hỗ trợ ngân hàng nâng cao trải nghiệm khách hàng và ứng dụng các công nghệ hiện đại như AI hay Open Banking.
Để triển khai hiệu quả, ngân hàng cần chú trọng đến bảo mật, tuân thủ quy định và lựa chọn hạ tầng cloud phù hợp nhằm đảm bảo hệ thống ổn định và phát triển lâu dài.
Để theo dõi thêm nhiều bài viết mới nhất của VinaHost, bạn có thể truy cập blog TẠI ĐÂY. Hoặc nếu bạn muốn được tư vấn thêm thì có thể liên hệ với chúng tôi qua:
- Email: cskh@vinahost.vn
- Hotline: 1900 6046 phím 1
- Livechat: https://livechat.vinahost.vn/chat.php
Xem ngay các bài viết đang được quan tâm


Mình là Ngô Thị Yến, sở hữu hơn 1 năm kinh nghiệm viết về lĩnh vực như: Cloud Server, VPS, hosting, domain,.. Mục tiêu của mình là mang đến cho người đọc những nội dung chất lượng, giá trị và dễ dàng tiếp cận giúp bản thân mình có thể xây dựng lòng tin từ cộng đồng người dùng tại VinaHost.

 Tên miền miễn phí
 Hosting
 SEO Hosting
 VPS
 VPS Giá Rẻ
 VPS Cao Cấp
 VPS NVMe
 VPS AMD
 VPS MMO
 VPS Minecraft
 VPS ARK
 VPS RUST
 VPS Forex
 VPS N8N
 VPS GPU
 VPS Philippines
 Server
 Cloud
 Private Cloud
 Alibaba Cloud
 Email
 Email Marketing
 Hybrid Email
 Network
 Web



